


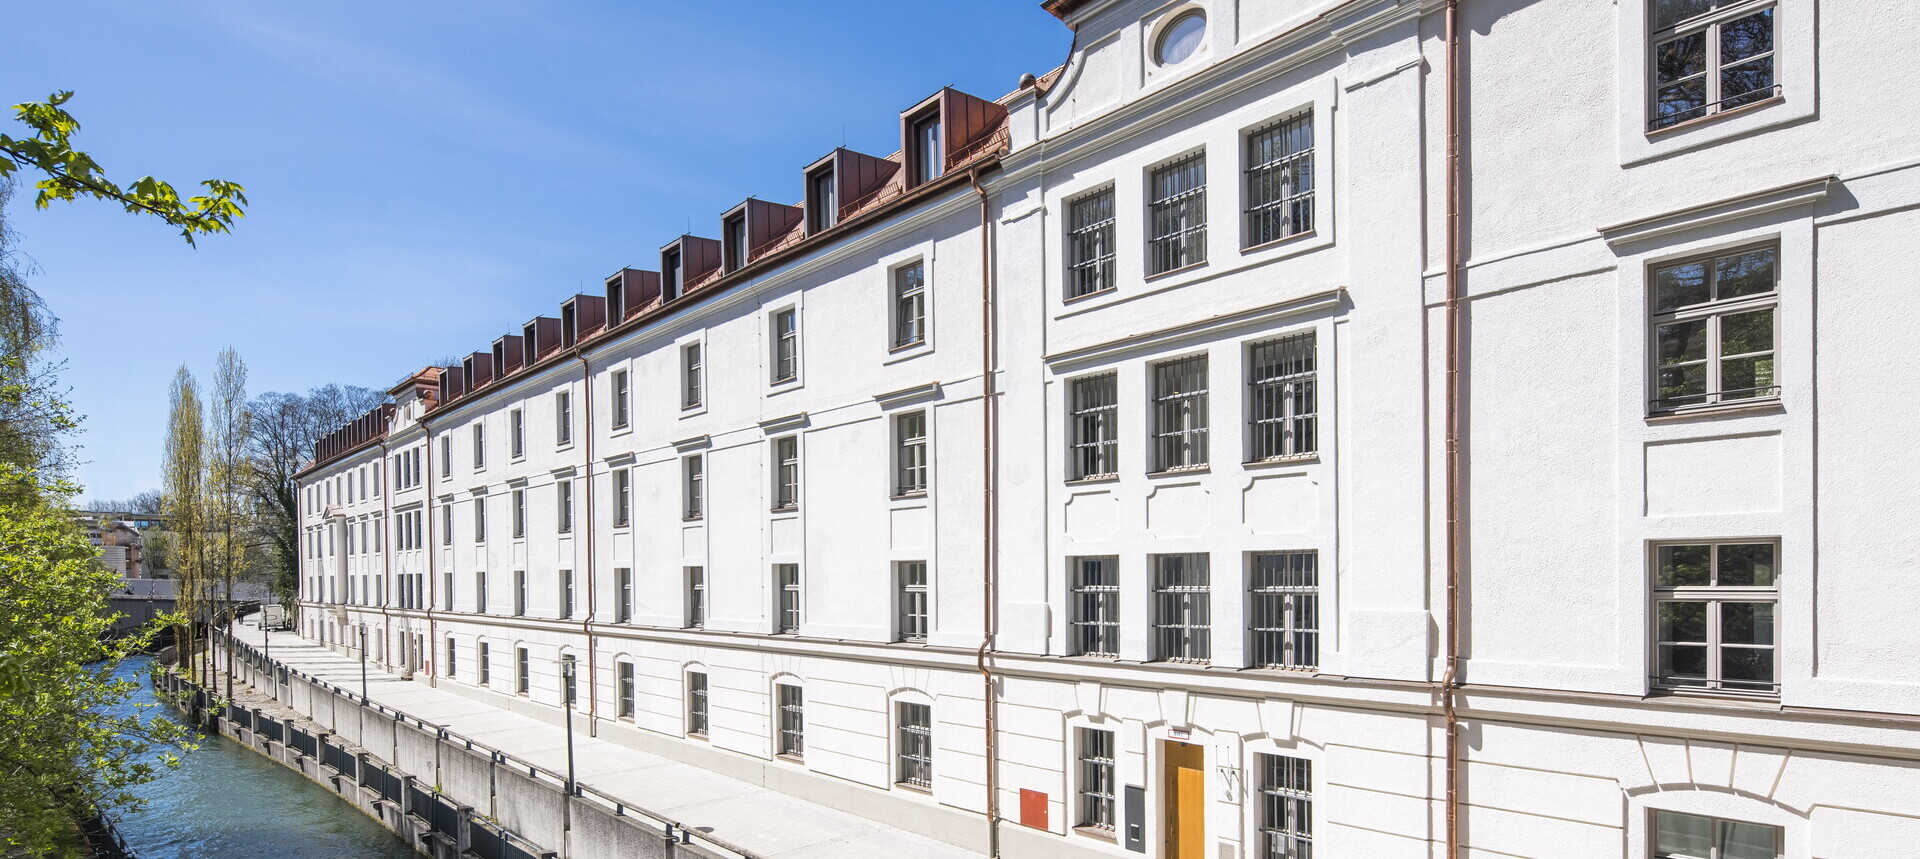
Denkmalschutz als Wertanlage: Was Käufer über Steuervorteile, Auflagen und Substanz wissen müssen
- Vermieter können nach §7i EStG 100 Prozent der anerkannten Sanierungskosten über 12 Jahre abschreiben: Acht Jahre à neun Prozent, dann vier Jahre à sieben Prozent.
- Eigennutzer setzen nach §10f EStG 90 Prozent der Sanierungskosten über zehn Jahre als Sonderausgaben ab (jährlich neun Prozent).
- Voraussetzung ist eine Bescheinigung der Denkmalschutzbehörde vor Beginn der Maßnahmen. Nicht alles darf verändert werden, aber vieles darf verbessert werden. Legat PreOwned begleitet Käufer bei der Auswahl.
Denkmalschutz klingt nach Einschränkung. Für Kapitalanleger ist es das Gegenteil: ein Steuervorteil, den kein Neubau bieten kann. Für Eigennutzer ein Sonderrecht, das es nur einmal im Leben gibt. Und für beide: ein Gebäude mit Geschichte, das nicht reproduzierbar ist.
Was Denkmalschutz steuerlich bedeutet
Der Gesetzgeber will, dass historische Bausubstanz erhalten bleibt. Weil das teuer ist, beteiligt er sich: über die Denkmal-AfA, die Absetzung für Abnutzung bei denkmalgeschützten Immobilien. Die Regelung ist im Einkommensteuergesetz verankert und unterscheidet zwei Fälle.
Vermietung (§7i EStG). Wer eine denkmalgeschützte Immobilie saniert und vermietet, kann 100 Prozent der anerkannten Sanierungskosten steuerlich abschreiben. In den ersten acht Jahren jeweils neun Prozent, in den folgenden vier Jahren jeweils sieben Prozent. Zusätzlich läuft die reguläre lineare AfA von zwei bis 2,5 Prozent auf die Altbausubstanz weiter.
Eigennutzung (§10f EStG). Wer selbst einzieht, darf 90 Prozent der anerkannten Sanierungskosten über zehn Jahre als Sonderausgaben absetzen, also jährlich neun Prozent. Diese Regelung kann pro Person nur für ein Objekt genutzt werden, bei Ehegatten für zwei.
Rechenbeispiel. Sanierungskosten 400.000 Euro, Grenzsteuersatz 42 Prozent, Vermietung: In den ersten acht Jahren spart der Anleger jährlich rund 15.120 Euro Einkommensteuer allein durch die Denkmal-AfA. Über zwölf Jahre summiert sich die Ersparnis auf über 160.000 Euro. Der Staat finanziert also rund 40 Prozent der Sanierung mit.
Welche Kosten absetzbar sind und welche nicht
Absetzbar sind nur Kosten, die von der Denkmalschutzbehörde als denkmalrelevant bescheinigt werden. Dazu gehören: Dachsanierung, Fassadenwiederherstellung, Fensteraustausch in historischen Formaten, neue Heizungsanlage, Elektro- und Sanitärinstallation, Wärmedämmung (soweit denkmalverträglich) und Treppenhaus-Sanierung.
Nicht absetzbar sind: Außenanlagen, Garagen, reine Schönheitsreparaturen, Neubauten auf dem Grundstück und Ausstattungen, die über den Erhalt hinausgehen (etwa eine Designerküche). Entscheidend ist die Bescheinigung: Was dort nicht steht, ist steuerlich irrelevant.
Auflagen: Was Denkmalschutz verlangt
Denkmalschutz bedeutet nicht, dass nichts verändert werden darf. Außerdem bedeutet er, dass Änderungen mit der Behörde abgestimmt werden müssen. In der Praxis betrifft das vor allem vier Bereiche:
Fassade. Historische Fassaden müssen in ihrer Substanz erhalten bleiben. Farbe, Putzstruktur, Gliederungselemente und Schmuckdetails sind geschützt. Eine Außendämmung ist meist nicht zulässig, Innendämmung hingegen schon.
Fenster. Neue Fenster müssen in Format, Teilung und Material dem historischen Vorbild entsprechen. Holzfenster mit Sprossen sind Standard, Kunststofffenster ausgeschlossen. Moderne Isolierverglasung ist möglich, solange das äußere Erscheinungsbild gewahrt bleibt.
Dach. Dachform, Deckung und Dachaufbauten (Gauben, Kamine) sind oft geschützt. Dachflächenfenster sind in der Regel nur auf der straßenabgewandten Seite zulässig.
Innenräume. Historische Stuckelemente, Terrazzoböden, Treppenhäuser und Raumteilungen können unter Schutz stehen. Die Haustechnik darf modernisiert werden, solange die historische Substanz nicht zerstört wird.
Chancen und Risiken für Käufer
Chancen. Einzigartige Architektur, die nicht reproduzierbar ist. Steuervorteile, die keinen Neubau betreffen. Begrenzte Verfügbarkeit, die den Wert langfristig schützt. Raumhöhen von 3,00 bis 3,60 Metern, die kein Neubau bietet. Und eine emotionale Qualität, die Käufer bindet.
Risiken. Sanierungskosten können höher ausfallen als geplant, weil historische Substanz Überraschungen birgt. Die Denkmalschutzbehörde kann Auflagen ändern oder erweitern. Die steuerliche Anerkennung erfolgt erst nach Abschluss der Maßnahme und kann von der Prognose abweichen. Und ein schneller Verkauf vor Ablauf der Spekulationsfrist (zehn Jahre) kann den Steuervorteil zunichtemachen.
München: Wo Denkmalschutz auf Premium trifft
München hat einen der größten Gründerzeitbestände Deutschlands. Altbogenhausen, Lehel, Schwabing, Haidhausen und die Maxvorstadt bieten Hunderte denkmalgeschützte Gebäude, die noch nie oder nur teilweise saniert wurden. Die Kombination aus Münchner Lage, historischer Substanz und steuerlicher Förderung macht diese Objekte für Kapitalanleger und Eigennutzer gleichermaßen attraktiv.
Legat PreOwned begleitet Käufer bei der Auswahl, Bewertung und Sanierung denkmalgeschützter Bestandsimmobilien in Münchens Toplagen.
Häufig gestellte Fragen
Wie hoch ist die Steuerersparnis bei einer Denkmalimmobilie?
Bei 400.000 Euro Sanierungskosten und 42 Prozent Grenzsteuersatz spart ein Vermieter über zwölf Jahre rund 168.000 Euro Einkommensteuer. Eigennutzer sparen über zehn Jahre rund 151.000 Euro.
Muss ich vor dem Kauf die Denkmalschutzbehörde einschalten?
Ja. Die Bescheinigung muss vor Beginn der Maßnahmen beantragt werden. Ohne diese Bescheinigung gibt es keine steuerliche Anerkennung.
Kann ich eine Denkmalimmobilie nach meinen Wünschen umbauen?
Im Inneren ist vieles möglich, solange geschützte Elemente erhalten bleiben. An der Fassade, den Fenstern und dem Dach gelten strenge Auflagen. Moderne Haustechnik, Bäder und Küchen sind in der Regel uneingeschränkt realisierbar.
Lohnt sich eine Denkmalimmobilie auch ohne Steuervorteil?
Ja. Die einzigartige Architektur, Raumhöhen von über drei Metern und die begrenzte Verfügbarkeit sorgen unabhängig von steuerlichen Effekten für langfristige Wertstabilität.
Was bleibt, wenn die Abschreibung endet
Nach zwölf Jahren ist die Denkmal-AfA ausgeschöpft. Was bleibt, ist ein saniertes Gebäude in einer Lage, die sich nicht vermehren lässt. Mit einer Architektur, die nicht reproduzierbar ist. Und mit einer Geschichte, die jeder Neubau vergeblich zu imitieren versucht.
Die Steuer ist der Anlass, die Substanz ist der Grund.
Quellen
[1] Steuern steuern: Denkmalschutz AfA – Optimierung der Abschreibung
[2] JUHN Partner: Denkmalabschreibung im deutschen Steuerrecht
[3] Deutsche Denkmalimmobilien: §7i vs. §7h vs. §10f EStG
[4] Gonze & Schüttler AG: Steuerliche Förderung denkmalgeschützter Immobilien
Was Sie auch interessieren könnte
Haidhausen abseits der Touristenwege
Die meisten kennen Haidhausen von seinen Lokalen und vom Wiener Platz. Doch ein paar Straßen weiter beginnt ein stilleres Viertel: alte Herbergshäuschen, in denen einst Tagelöhner wohnten, das Franzosenviertel mit seinen Gründerzeitfassaden und ruhige Höfe, die kaum ein Tourist findet. Dieser Spaziergang führt durch das unbekanntere Haidhausen.
Premium-Kindergärten und Krippen in Bogenhausen: Betreuung mit Anspruch
In Altbogenhausen und im Herzogpark endet die Suche nach Betreuung selten an der nächsten Ecke, sondern bei der Frage nach dem richtigen Konzept. Das Viertel hat mehrere bilinguale Premium-Kitas, lange Öffnungszeiten und kurze Wege. Dieser Überblick zeigt die Häuser, die Anmeldung über den Kita-Finder und die Zuschüsse, die Familien entlasten.
Weiterlesen … Premium-Kindergärten und Krippen in Bogenhausen: Betreuung mit Anspruch
Cafés in der Maxvorstadt: Das Wohnzimmer des Uni-Viertels
Die Maxvorstadt ist Münchens Universitäts- und Kunstviertel, und sie trinkt Kaffee wie kaum ein anderes. Zwischen Türken-, Schelling- und Brienner Straße liegt eine der dichtesten Café-Landschaften der Stadt, vom altehrwürdigen Kaffeehaus über das vegetarische Traditionscafé bis zum Studierenden-Treff. Dieser Überblick führt durch die schönsten Adressen.
Weiterlesen … Cafés in der Maxvorstadt: Das Wohnzimmer des Uni-Viertels
Kontakt


